Domain finanzierung-fahrzeug.de kaufen?
Wir ziehen mit dem Projekt
finanzierung-fahrzeug.de um.
Sind Sie am Kauf der Domain
finanzierung-fahrzeug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzierung-fahrzeug.de kaufen?
Wie viel Zinsen bei Autofinanzierung?
Die Höhe der Zinsen bei einer Autofinanzierung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditwürdigkeit des Käufers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel liegen die Zinssätze für Autofinanzierungen zwischen 2% und 10%. Es ist ratsam, verschiedene Angebote von Banken und Finanzierungsinstituten zu vergleichen, um den besten Zinssatz zu erhalten. Ein niedrigerer Zinssatz kann dazu beitragen, die Gesamtkosten der Autofinanzierung zu senken. **
Welche Bonität für Leasing?
Welche Bonität wird für Leasing benötigt? Die Bonität ist ein wichtiger Faktor bei der Entscheidung eines Leasinggebers, ob er einem potenziellen Leasingnehmer ein Leasingangebot machen möchte. Eine gute Bonität zeigt dem Leasinggeber, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zuverlässig zu bezahlen. Eine schlechte Bonität kann dazu führen, dass der Leasinggeber das Risiko eines Zahlungsausfalls als zu hoch einschätzt und daher kein Leasingangebot macht. Es ist daher ratsam, vor der Beantragung eines Leasingvertrags seine Bonität zu überprüfen. **

Ähnliche Suchbegriffe für DELOCK-64249---USB
Top-Angebote
Produkte zum Begriff DELOCK-64249---USB:
-
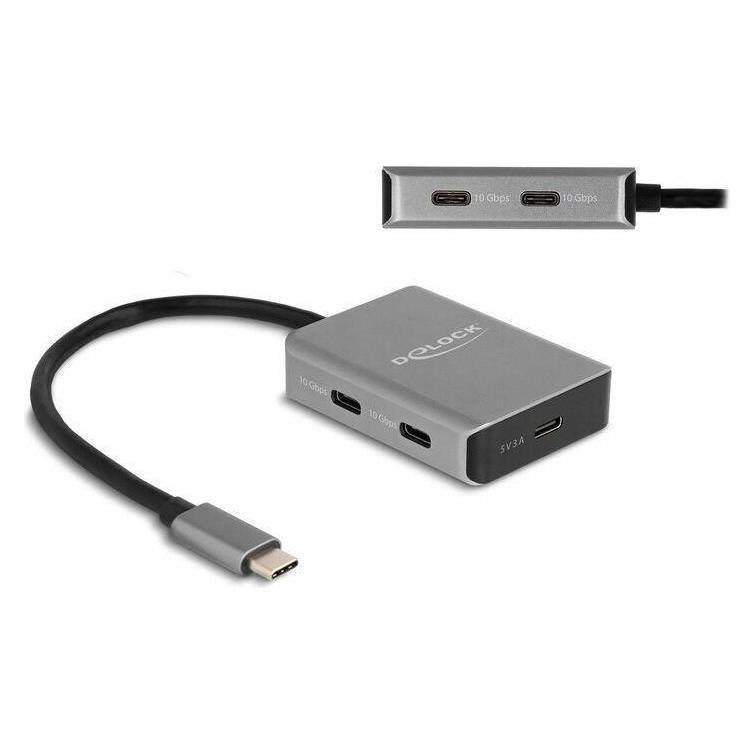
DELOCK 64249 - USB 3.1 Hub 4 Port, USB-C zu 4x USB-CDieser stabile USB Hub von Delock im Metallgehäuse wird an einen Computer, Notebook oder Mobilgerät über den USB Type-CTM Anschluss angeschlossen. Er erweitert den Computer um 4 USB-CTM Anschlüsse . Es können verschiedene USB Geräte, wie z. B. USB Sticks, Card Reader, externe Gehäuse etc., angeschlossen werden. Kleiner stabiler Helfer Aufgrund seiner geringen Maße und seines stabilen Gehäuses eignet sich dieser Delock Hub besonders für unterwegs. Er kann einfach zusammen mit dem Notebook oder Tablet in die Tasche gepackt und im Bedarfsfall genutzt werden. Zusätzlicher USB Type-CTM Anschluss für Stromversorgung Die zusätzliche USB-CTM Buchse kann die, an die USB Buchsen des Hubs, angeschlossenen Geräte mit Strom versorgen, wenn die Stromversorgung des Host-Gerätes nicht ausreichend ist. Eine Stromzufuhr über ein separates Netzteil ist bis zu 5 V und 3 A möglich. Spezifikation Anschlüsse: 1 x USB 10 Gbps USB Type-CTM Stecker 4 x USB 10 Gbps USB Type-CTM Buchse 1 x USB Type-CTM Buchse (optional zur Stromversorgung) Chipsatz: VIA VL822 Datentransferrate bis zu 10 Gbps Robustes Metallgehäuse Kabellänge ohne Anschlüsse: ca. 15 cm Farbe: grau Plug & Play Maße (LxBxH): ca. 60 x 45 x 15 mm Systemvoraussetzungen Android 11.0 oder höher Chrome OS Linux Kernel 5.15 oder höher Mac OS 12.4 oder höher Windows 10/10-64/11 iPad Air (4. Generation) oder höher iPad Pro (3. Generation) oder höher Surface Pro 7 Gerät mit einem freien USB Type-CTM Port oder mit einem freien ThunderboltTM 3 oder ThunderboltTM 4 Port Packungsinhalt Hub USB 10 Gbps Bedienungsanleitung Verpackung Retail Box40,55 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Top-Angebote
Produkte zum Begriff DELOCK-64249---USB:
-
Delock 64249 (USB-C, 4 Ports), Dockingstation + USB Hub, Schwarz, GrauDieser solide USB-Hub von Delock mit Metallgehäuse kann über die USB Typ-C Schnittstelle mit einem Computer, Laptop oder Mobilgerät verbunden werden. Er erweitert den Computer um 4 USB-C-Anschlüsse. Es können verschiedene USB-Geräte wie USB-Flash-Speicher, Kartenleser, externe Gehäuse usw. angeschlossen werden. Aufgrund seiner geringen Abmessungen und seines robusten Gehäuses ist dieser Delock Hub besonders für Reisen geeignet. Er kann einfach zusammen mit dem Laptop oder Tablet in die Tasche gepackt und bei Bedarf verwendet werden. Die zusätzliche USB-C-Buchse kann Geräte, die an die USB-Buchsen des Hubs angeschlossen sind, mit Strom versorgen, wenn die Stromversorgung des Host-Geräts nicht ausreicht. Die Stromversorgung über ein separates Netzteil ist bis zu 5 V und 3 A möglich.48,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DELOCK 64249 - USB 3.1 Hub 4 Port, USB-C zu 4x USB-CDieser stabile USB Hub von Delock im Metallgehäuse wird an einen Computer, Notebook oder Mobilgerät über den USB Type-CTM Anschluss angeschlossen. Er erweitert den Computer um 4 USB-CTM Anschlüsse . Es können verschiedene USB Geräte, wie z. B. USB Sticks, Card Reader, externe Gehäuse etc., angeschlossen werden. Kleiner stabiler Helfer Aufgrund seiner geringen Maße und seines stabilen Gehäuses eignet sich dieser Delock Hub besonders für unterwegs. Er kann einfach zusammen mit dem Notebook oder Tablet in die Tasche gepackt und im Bedarfsfall genutzt werden. Zusätzlicher USB Type-CTM Anschluss für Stromversorgung Die zusätzliche USB-CTM Buchse kann die, an die USB Buchsen des Hubs, angeschlossenen Geräte mit Strom versorgen, wenn die Stromversorgung des Host-Gerätes nicht ausreichend ist. Eine Stromzufuhr über ein separates Netzteil ist bis zu 5 V und 3 A möglich. Spezifikation Anschlüsse: 1 x USB 10 Gbps USB Type-CTM Stecker 4 x USB 10 Gbps USB Type-CTM Buchse 1 x USB Type-CTM Buchse (optional zur Stromversorgung) Chipsatz: VIA VL822 Datentransferrate bis zu 10 Gbps Robustes Metallgehäuse Kabellänge ohne Anschlüsse: ca. 15 cm Farbe: grau Plug & Play Maße (LxBxH): ca. 60 x 45 x 15 mm Systemvoraussetzungen Android 11.0 oder höher Chrome OS Linux Kernel 5.15 oder höher Mac OS 12.4 oder höher Windows 10/10-64/11 iPad Air (4. Generation) oder höher iPad Pro (3. Generation) oder höher Surface Pro 7 Gerät mit einem freien USB Type-CTM Port oder mit einem freien ThunderboltTM 3 oder ThunderboltTM 4 Port Packungsinhalt Hub USB 10 Gbps Bedienungsanleitung Verpackung Retail Box40,55 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Zinsen bei Autofinanzierung?
Die Höhe der Zinsen bei einer Autofinanzierung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditwürdigkeit des Käufers, der Laufzeit des Kredits und dem aktuellen Zinsniveau. In der Regel liegen die Zinssätze für Autofinanzierungen zwischen 2% und 10%. Es ist ratsam, verschiedene Angebote von Banken und Finanzierungsinstituten zu vergleichen, um den besten Zinssatz zu erhalten. Ein niedrigerer Zinssatz kann dazu beitragen, die Gesamtkosten der Autofinanzierung zu senken. **
-
Welche Bonität für Leasing?
Welche Bonität wird für Leasing benötigt? Die Bonität ist ein wichtiger Faktor bei der Entscheidung eines Leasinggebers, ob er einem potenziellen Leasingnehmer ein Leasingangebot machen möchte. Eine gute Bonität zeigt dem Leasinggeber, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zuverlässig zu bezahlen. Eine schlechte Bonität kann dazu führen, dass der Leasinggeber das Risiko eines Zahlungsausfalls als zu hoch einschätzt und daher kein Leasingangebot macht. Es ist daher ratsam, vor der Beantragung eines Leasingvertrags seine Bonität zu überprüfen. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ähnliche Suchbegriffe für DELOCK-64249---USB
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.